Vahinkoa aiheuttavat sääilmiöt voimistuvat Euroopassa. Miten vakuutukset voivat kannustaa sopeutumaan ilmaston muuttuessa kasvaviin riskeihin? Millaisia uusia vakuutustuotteita tarvitaan?
Ilmatieteen laitos koordinoi kolmevuotista PIISA (Piloting Innovative Insurance Solutions for Adaptation) -hanketta, jossa selvitettiin keinoja vähentää puutteellisesta sää- ja ilmastoriskeihin varautumisesta aiheutuvia vahinkoja ja taloudellisia menetyksiä Euroopassa. Uusia vakuutusratkaisuja ja ilmastopalveluja laajeneviin ilmastoriskeihin kehitettiin ja testattiin yhteistyössä 12 eri eurooppalaisen organisaation kanssa. Hankkeessa tutkittiin, miten vahingon tapahduttua korvauksia maksavien vakuutusten rinnalle saadaan vakuutustuotteita, jotka kannustavat vakuutuksen ottajaa pienentämään vahinkoriskejä ennakoivasti. Esimerkki riskien alentamiseen kannustamisesta on kotivakuutus, joka palkitsee laajan hälytinjärjestelmän asentamisesta alennuksella vakuutusmaksuihin tai pienemmällä omavastuulla.
Hankkeen viidessä tapaustutkimuksessa haettiin vakuuttamiseen yhdistyviä riskienhallinnan ratkaisuja akuutteihin, säähän liittyviin riskeihin, jotka voimistuvat ilmastonmuutoksen edetessä. Ratkaisut kehitettiin yhteistyössä vakuutusalan asiantuntijoiden, sidosryhmien ja loppukäyttäjien kanssa, jotta ne vastaisivat eri toimijoiden tarpeita. Samalla selvitettiin, mitä esteitä on ratkaisujen laajalle toteutukselle, esimerkiksi sääntelyssä, tietojen saatavuudessa tai vakuutustuotteiden tarjonnassa.
Viisi tapaustutkimusta ilmastoriskien vakuutusratkaisuista
Kaupunkialueet voimistavat rankkasateiden aiheuttamia tulvia ja helleaaltojen lämpörasitusta. Viherkatot (kuva 1) ja useat muut viherratkaisut vähentävät tulvimisesta aiheutuvia vahinkoja ja lämpörasitusta. Lisäksi viherkatot lisäävät asuinympäristön viihtyisyyttä ja biodiversiteettiä sekä oikein toteutettuina suojaavat kattoa. Hollannissa viherkatot ovat yhteiskunnan kannalta taloudellisesti tehokas keino vähentää haittoja. Tutkimuksen mukaan kotitaloudet ovat myös halukkaita osallistumaan viherkattojen kustannuksiin. Kaupunkien ja vakuuttajien kannattaakin yhteistyössä suunnitella viherkatoille kannustimia esimerkiksi rakentamisen ja kunnossapidon ohjeistuksella ja taloudellisten tukien avulla sekä vakuutusmaksuja ja/tai omavastuita alentamalla.
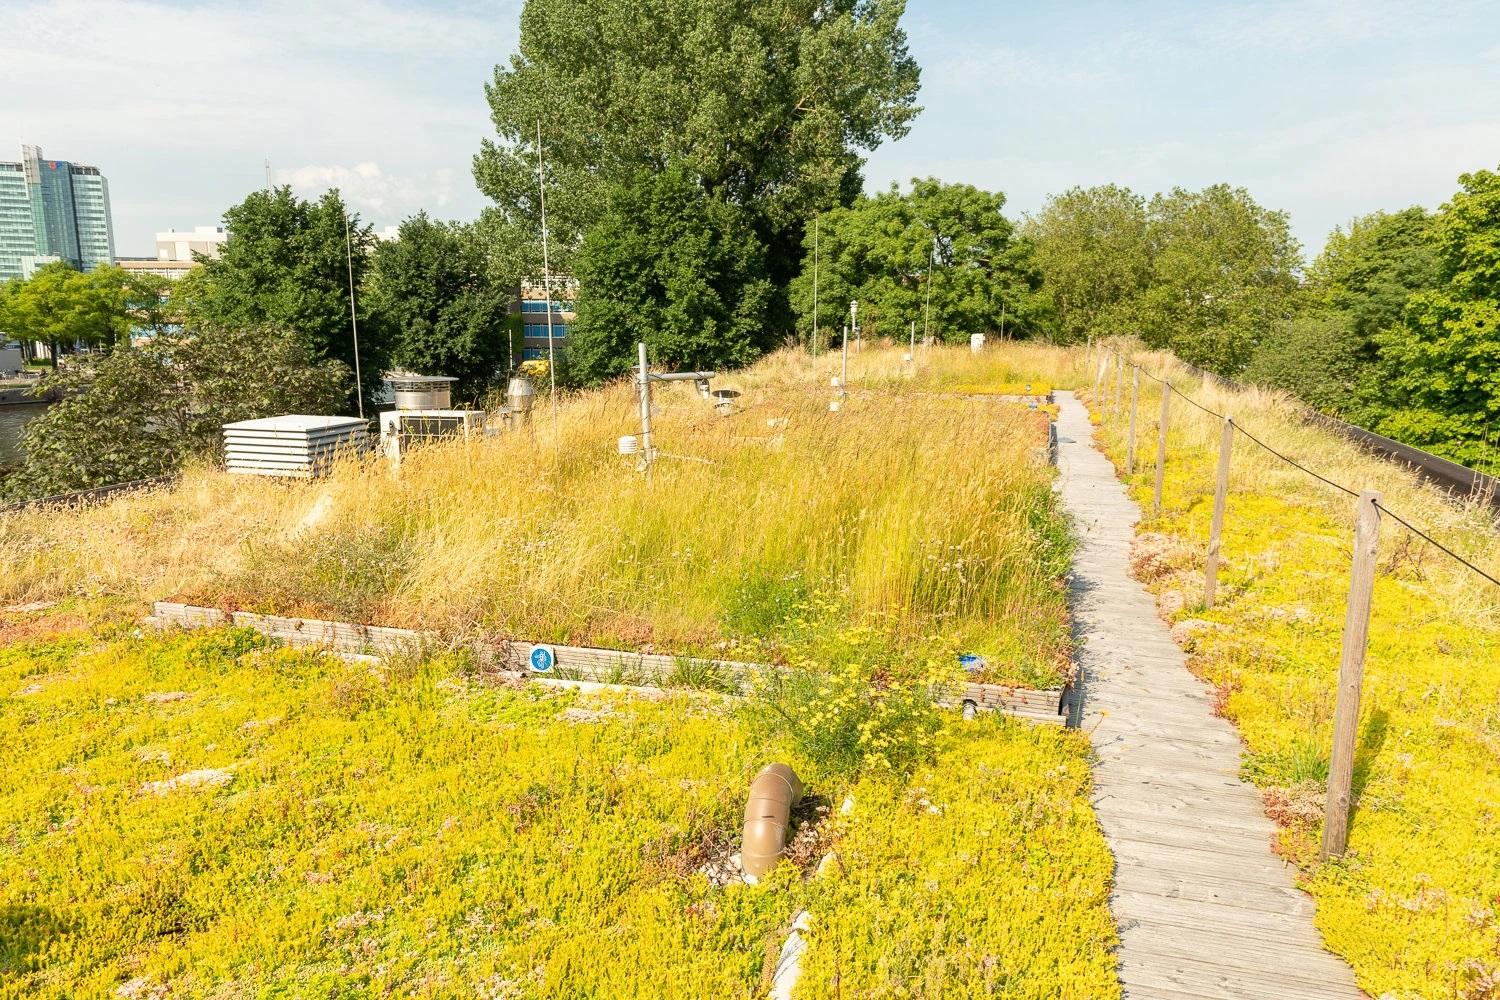
Kuva: Maikel Thijssen Photography
Ilmastonmuutos voimistaa ankaria kuivuusjaksoja laajoilla alueilla Euroopassa, myös eteläisessä Suomessa. Kuivat savimaat tiivistyvät muun muassa rakennusten painosta, jos perustukset eivät kanna. Kosteuden palatessa savimaat laajenevat. Epätasaisesti kohdistuvat pystyliikkeet saattavat aiheuttaa rakennuksiin merkittäviä vaurioita (kuva 2). Ranskassa noin puolet omakotitaloista, kymmenisen miljoonaa taloa, sijaitsee riskialueilla. Vahinkoihin on Ranskassa mahdollista hakea korvauksia kotivakuutuksen kautta, mutta vain noin puolet hakemuksista täyttää tiukat ehdot korvattavuudelle. Esimerkiksi Espanjassa, Italiassa, Saksassa ja Suomessa savimaiden tiivistymisestä ja laajenemisesta aiheutuvat rakennusvauriot sen sijaan eivät kuulu kotivakuutuksen piiriin. Myöskään kansalliset ilmastonmuutokseen sopeutumisen suunnitelmat eivät sisällä toimia savimaiden rakennusvaurioiden hallintaan, vaikka ankarat kuivuusjaksot Euroopassa voimistuvat.
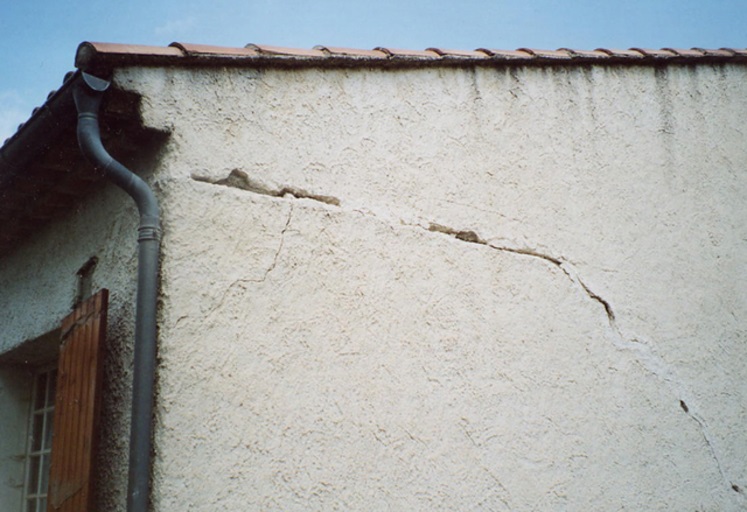
Kuva: Ranskan geologinen tutkimuskeskus
Maataloudelle haitalliset sääolot, kuten kuumuus ja kuivuus (kuva 3), lisääntyvät Etelä- ja Keski-Euroopassa lisäten kastelun tarvetta, satomenetyksiä ja vuosien välistä heilahtelua maataloustuotannossa. Maanviljelijät ovat kiinnostuneita suojautumaan riskeiltä ja sopeutumaan muuttuviin tuotanto-olosuhteisiin. Samoin he toivoivat markkinoille eri tuotantokasveihin ja paikallisiin olosuhteisiin räätälöityjä vakuutuksia, jotka ovat yksinkertaisia ja mahdollistavat nopeat korvaukset ehtojen täyttyessä (ns. parametrinen vakuutus).
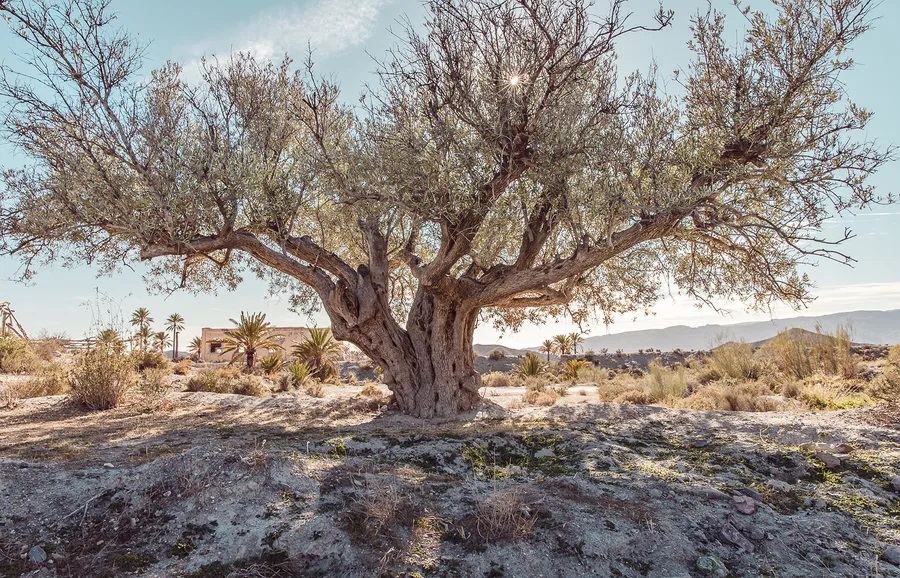
Kuva: Alice Dias Didszoleit
Euroopan metsävahingoista noin puolet aiheutuu voimakkaista tuulista (kuva 4). Hankkeessa kehitettiin tuulivahingoille vakuutus, joka voidaan kohdistaa tietylle metsäalueelle. Metsän ominaisuuksien, kuten puulajisuhteiden ja maastonmuotojen huomioon ottaminen, sekä uusi tuulen voimalle altistumisen indeksi mahdollistavat metsänomistajille räätälöidyt vakuutustuotteet.
Etelä-Euroopassa maastopalot ovat yleisiä ja vaikeasti hallittavia (kuva 5). Portugalin ilmastonmuutokseen sopeutumisen strategia ja aluetason paloriskin hallintasuunnitelma sisältävät maankäyttöön ehdotettuja muutoksia, joiden tiedetään pienentävän maastopalojen riskiä. PIISA-hankkeessa arvioitiin palonleviämismallien avulla, miten paljon suunnitellut paloaineksen katkovyöhykkeet alentavat paloriskiä. Tietoa riskin pienenemisestä käytettiin laadittaessa vakuutustuotetta, joka palkitsee vakuutuksen ottajaa alhaisemmalla vakuutusmaksulla ja/tai omavastuulla, jos suunnitellut toimet paloriskin alentamiseksi toteutetaan. Tällainen vakuutus kannustaa sekä viranomaisia että maanomistajia suunnitelmallisesti toimimaan ilmastonmuutoksen myötä kasvavan paloriskin alentamiseksi. Vakuuttaminen vahvistaa alueen elinvoimaisuutta ja kiinteistöjen arvo säilyy.
PIISA-hankkeen suosituksissa päätöksentekijöille nostettiin lähtökohdaksi tietoisuuden lisääminen ilmastoriskeistä. Ilmastonmuutokseen sopeutumisen edistäminen vakuutustoiminnalla taas vaatii nykyistä laajempaa julkisen ja yksityisen sektorin yhteistyötä. Lisäksi Euroopan Unionin jäsenmaiden tulisi yhdenmukaistaa vakuutustoiminnan sääntelyä, jotta ns. parametrisiä vakuutuksia saataisiin laajasti tarjolle.
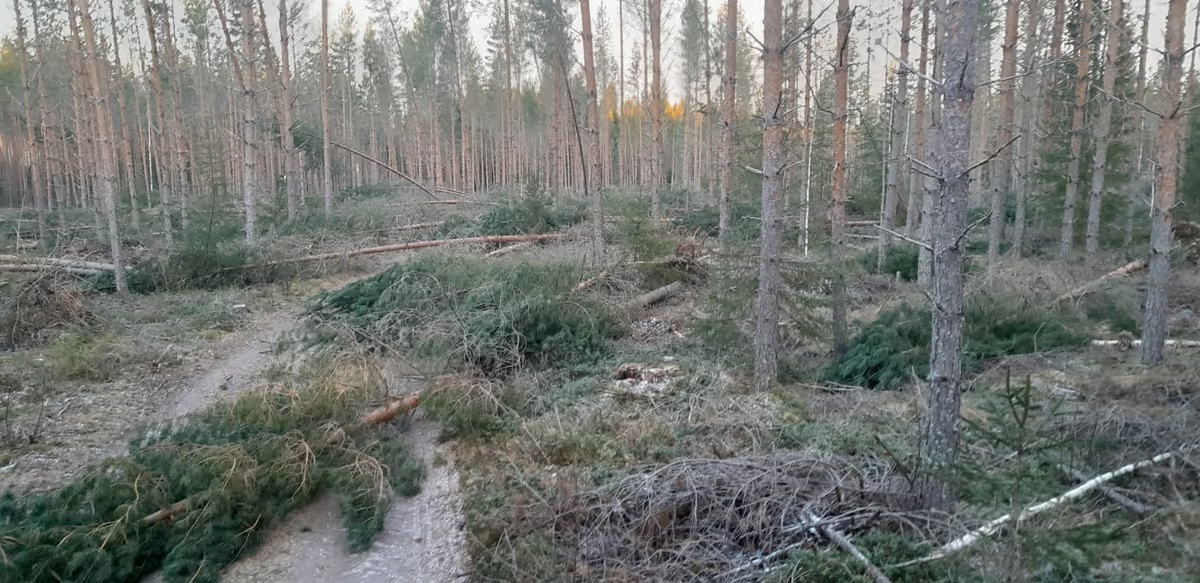
Kuva: Metsänhoitoyhdistys Österbotten
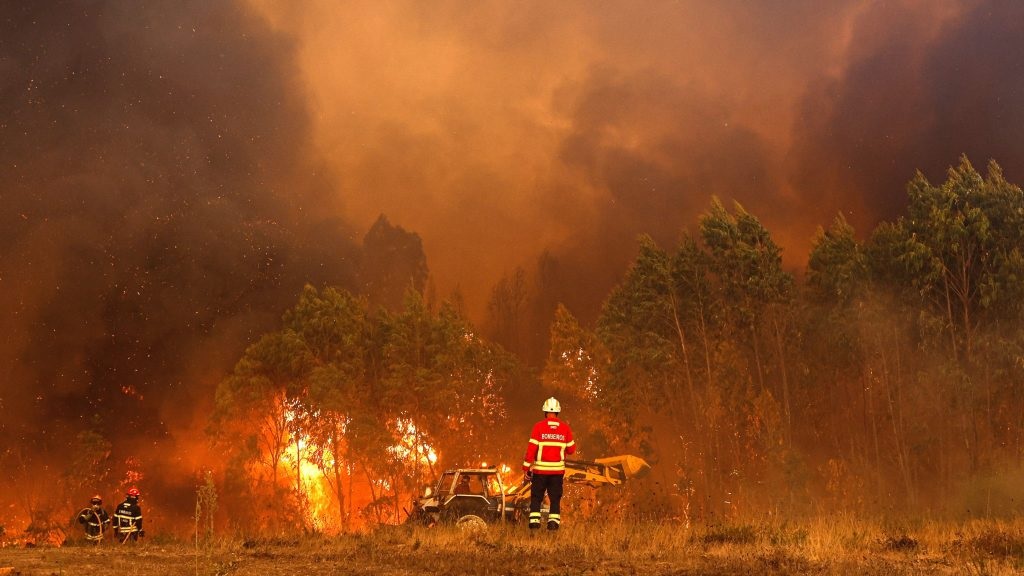
Kuva: Portugalin ympäristövirasto
PIISA (Piloting Innovative Insurance Solutions for Adaptation, 2023–2026) oli Euroopan Unionin rahoittaman Horizon Europe -ohjelman tutkimus- ja kehityshanke. Tuloksia ja kehitettyjä työkaluja on nähtävissä hankkeen kotisivuilla: https://piisa-project.eu/home
Teksti: Heikki Tuomenvirta
Kuva: Maikel Thijssen Photography
Julkaisun viitetiedot:
Tuomenvirta, H. 2026: Säävahinkojen vakuuttaminen edistää ilmastoriskeihin sopeutumista. Ilmastokatsaus, 28(9), 8–10, https://doi.org/10.35614/ISSN-2341-6408-IK-2026-09-02